


男子投保8年才知“20年返本”是谎言,40余万“打水漂”!
分享文章让更多人看到
分享

 新浪微博
 微信好友
分享到
新浪微博
微信好友
微信扫一扫分享
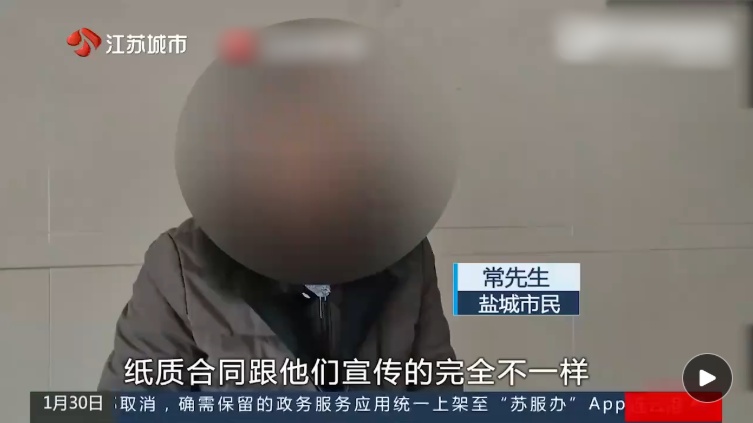
近日,江苏盐城的常先生反映,2017年,朋友徐先生夫妇向他推荐了一款合众保险的保险产品,并承诺二十年后即可返还本金。于是他购买了两份保险,连续8年每年缴纳53000元保费。2025年,常先生的子女查看合同发现,该保险实为重疾 意外险,无任何返本条款,无论是保险金给付还是合同现金价值,都无法抵偿二十年所交的保费。常先生找保险公司维权,发现当初的业务员徐先生早已离职。
徐先生表示,当时自己刚入行,对保险产品并不熟悉,自己也购买了这份保险,同样没有门路退款。记者陪同常先生找到合众人寿大丰营销服务部,对方需要向上反映。盐城中心支公司则表示15个工作日内给出答复,截至发稿记者未收到回应。
律师提醒,投保切勿轻信“保本高息”等口头话术,务必仔细阅读合同条款,重点关注保障范围、免责事项等,可要求业务员逐条解释,理性选择适合自己的保险产品。目前常先生已向金融监管部门反映。
专家提醒:投保时记住三大原则
“返佣绝非优惠,而是赤裸裸的违法行为。”广东广信君达律师事务所黄超律师表示,《保险法》第116条、第131条均把“给予或者承诺给予投保人、被保险人、受益人保险合同约定以外的保险费回扣或者其他利益”列为禁止事项,此类行为最高可导致终身禁业。
业内专家建议消费者投保时需把握三大原则,避开返佣陷阱:
一是认准合规渠道,通过持证代理人、保险公司官网、持牌经纪机构等正规途径投保,拒绝“返现”“送卡”等诱导话术;
二是聚焦产品本质,重点对比保障范围、免责条款、理赔口碑,而非短期优惠;
三是善用监管工具,借助“双录”回访、分红实现率披露等制度核查服务透明度,发现违规可直接向金融监管部门举报。