



 新浪微博
 微信好友
微信扫一扫分享
随着居民生活水平的提升,情绪消费日渐崛起,为“情绪”买单成为新消费的显著特征。一方面,消费者已经不再满足于单纯的物质需求,逐渐向追求精神满足方向升级;另一方面,消费者在进行消费决策时,情绪满足所占比重越来越大。具体来看,从虚拟的情感陪伴服务,到实体的解压创意产品,情绪消费领域不断拓展,形式日益丰富。但在此过程中,情绪消费领域也出现了诸多问题,如服务标准不统一、价格虚高、擦边营销,甚至涉嫌诈骗等消费风险,严重损害了消费者的合法权益。
本报告基于12233份有效问卷数据,旨在从消费者权益保护的角度,深入剖析情绪健康相关问题,为消费者提供有价值的参考。
一、受访者基本信息
通过线上问卷调查方式,广泛收集了不同群体的问卷样本,以确保调查结果的契合度。
(一)性别分布
本次问卷调查共回收有效样本12233份,其中男性受访者6266人,占比51.22%;女性受访者5967人,占比48.78%(如图1-1)。
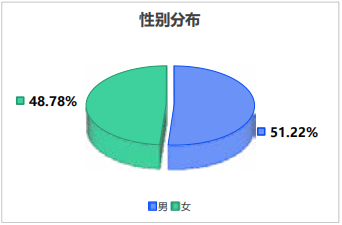
图1-1
(二)年龄分布
受访者的年龄跨度较大,涵盖了从20岁以下到60岁及以上的各个年龄段。其中,20岁以下占比2.34%;20―30岁占比为 26.67%;30―40岁占比为49.20%;40―50岁占比为17.64%;50―60岁占比为2.98%;60岁及以上占比为1.17%(如图1-2)。
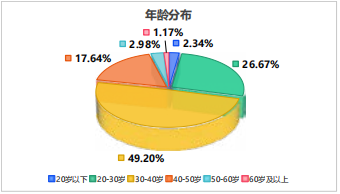
图1-2
(三)职业分布
在职业分布方面,本次调查覆盖了多种职业群体。办公室文职类(如行政、文员等)占比21.68%;体力劳动类(如建筑工人、搬运工等)占比18.17%;服务行业类(如餐饮、酒店、医护等)占比24.87%;技术研发类(如程序员、工程师等)占比15.62%;教育行业类(如教师、培训师等)占比7.65%;销售行业类(如业务员、导购等)占比2.87%;自由职业类占比5.74%;退休类人员占比1.49%,其他类型占比为1.91%(如图1-3)。
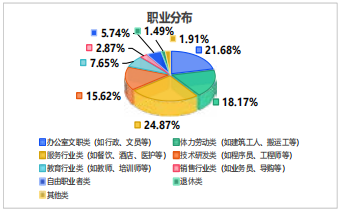
图1-3
(四)居住区域分布
从受访者居住区域来看,一线城市占比为14.56%;二线城市及其他中心城市占比为45.70%,受访者数量占比最多;地级市占比为24.34%;县级市及县城占比为13.50%;乡镇及以下占比为1.91%(如图1-4)。
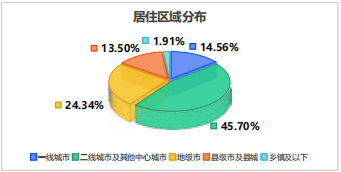
图1-4
二、情绪健康现状
有关国民情绪健康白皮书显示,我国成年人中存在不同程度情绪健康方面困扰的比例近70%。这揭示了现代人因工作压力、家庭关系及经济压力等诱因导致的情绪失衡问题。
(一)情绪的健康困扰
调查结果显示,51.65%的受访者存在情绪问题但不严重;18.07%的受访者表示存在很严重的情绪问题;28.48%的受访者不存在情绪问题;1.81%的受访者不太清楚自身是否存在情绪问题(如图2-1)。
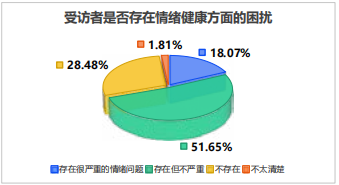
图2-1
(二)情绪的自我认知
情绪的自我认知是指对自己情绪状态的认知、理解和意识。其中,13.18%的受访者认为自己从未有紧张、焦虑等负面情绪;62.91%的受访者认为自己偶尔容易紧张焦虑,这部分受访者数量占比最多;20.51%的受访者则经常容易陷入紧张焦虑的负面情绪中;而认为自身每天都处于紧张焦虑情绪中的受访者人群占总体的3.40%(如图2-2)。
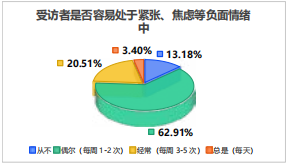
图2-2
三、情绪消费认知
(一)情绪消费的内容
情绪消费作为满足消费者精神需求的一种新型方式,从虚拟情感陪伴服务到线下解压类创意产品,其形式不断丰富,覆盖领域持续扩展。调查结果显示,休闲养生类以63.92%的占比成为受访者情绪消费的首选途径;游戏娱乐类占比51.61%,位居第二;情感陪伴类和创意解压类占比分别为45.61%和25.80%;其他类占比为0.64%(如图3-1)。
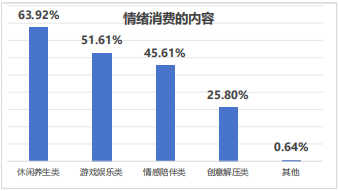
图3-1
(二)情绪消费崛起的原因
日趋多元的新消费从单纯满足物质需求,向追求精神满足方向升级。情绪消费日渐崛起,为“情绪”买单成为新消费的显著特征。调查结果显示,受访者认为日常压力大、情绪出口是情绪消费崛起的主要原因,占比68.74%;满足精神需求是情绪消费崛起的次要原因,占比55.96%;“00后”消费群体崛起是第三大原因,占比32.01%;彰显个性需要占比相对较低,为16.76%;其他类原因占比0.32%(如图3-2)。
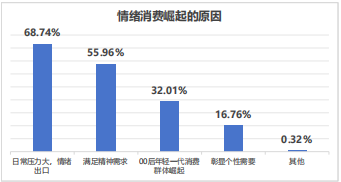
图3-2
(三)情绪因素对购物决策的影响
消费者在做购买选择时,情绪往往比价格、品牌等因素更容易产生波动。调查结果显示,45.16%的受访者认为情绪因素在购物决策中影响很大,会带来好情绪的购物就愿意消费;40.38%的受访者认为情绪因素对购物决策会有所影响,但影响不大;9.88%的受访者则认为情绪因素对购物决策几乎不会产生影响;4.57%的受访者认为情绪是继消费刚需之外的首要因素(如图3-3)。
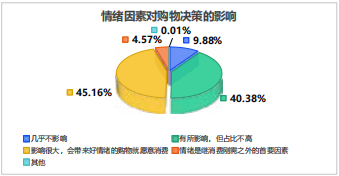
图3-3
四、情绪消费行为
(一)情绪消费趋势
当前,消费者普遍愿意为情绪消费买单,这种消费趋势在年轻人群体中尤为明显,并呈现出物质消费与情绪消费并驾齐驱的特点。调查结果显示,70.46%的受访者表示愿意为情绪消费买单;23.27%的受访者表示不愿意为情绪消费买单;另外有6.27%的受访者对其是否愿意为情绪消费买单则持有不确定的态度(如图4-1)。
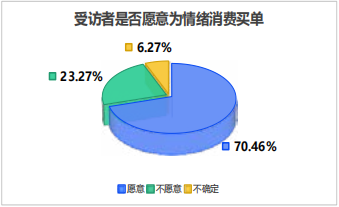
图4-1
(二)情绪消费主张
情绪消费主张通过商品或服务来满足消费者的情感需求和心理慰藉,即“情绪价值”,通过消费行为来实现情绪释放和精神享受。调查结果显示,文旅类、文娱演出类、线下逛街美食类位列受访者情绪消费主张前三名,分别占比65.84%、49.25%和37.72%;而潮玩类、情感倾诉与陪护类、创意解压产品类占比依次为28.40%、23.18%和22.22%。游戏动漫及周边类和氛围营造类商品类占比相对较低,分别为13.44%和8.23%(如图4-2)。
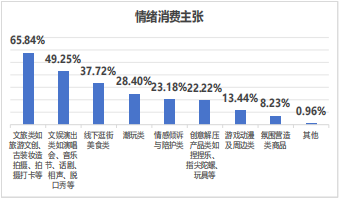
图4-2
(三)情绪消费特质
调查结果显示,认为情绪消费的主要特质为解压神器及疗愈力强的受访者较多,分别占比为60.97%和50.21%;其次,受访者认为新潮奇特和社交属性强为情绪消费的次要特质,分别占比为40.41%和38.21%;而满足好奇心和彰显个性需求在受访者情绪消费特质中占比相对较低,分别为28.14%和5.93%(如图4-3)。
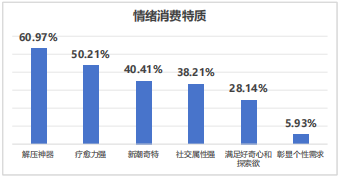
图4-3
(四)情绪消费购买渠道
情绪消费的购买渠道主要包括传统电商平台、社交电商和线下实体店等。不同的购买渠道在产品质量、价格、售后服务等多个维度存在显著差异。调查结果显示,消费者购买情绪消费产品的渠道呈现出多样化的特点。其中,线下门店以71.93%的占比成为消费者购买情绪消费产品的首要选择;其次,在传统电商平台购买的受访者占比62.34%;选择在社交电商购买的受访者占比32.30%(如图4-4)。
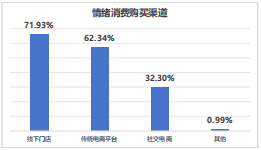
图4-4
(五)购买情绪消费产品的频率
受压力缓解、情绪调节等需求驱动,年轻人购买情绪消费产品的频率呈现显著增长趋势。调查结果显示,33.93%的受访者表示会经常购买情绪消费类产品,62.05%的受访者表示会偶尔购买,而4.02%的受访者表示从未购买过情绪消费类产品(如图4-5)。
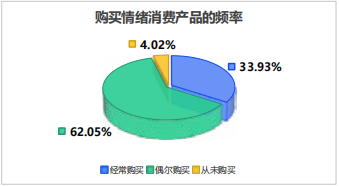
图4-5
(六)购买情绪消费产品或服务的花费
情绪消费产品或服务的花费差异较大,主要取决于服务类型、时长及商家定价策略等。调查结果显示,七成以上的受访者每年在购买情绪消费产品或服务上花费1000元以内。其中,愿意花费500―1000元的受访者占比为31.09%;愿意花费200―500元的受访者最多,占比为33.38%;愿意花费200元以下的受访者占比为8.31%;近两成的受访者每年在购买情绪消费产品或服务上花费1000―3000元,占比为19.77%;而每年在购买情绪消费产品或服务上花费3000―5000元及5000元以上的受访者不足一成,分别占比为4.87%和2.58%(如图4-6)。
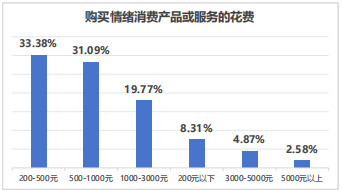
图4-6
五、情绪消费类市场乱象
情绪消费涵盖服务、演出、游戏等众多行业,既有实物产品又有虚拟服务等。比如,游戏充值、虚拟道具、考试祈福等,涉及消费者个人信息保护、未成年人打赏及充值、产品质量与售后等多个消费者权益保护领域。
(一)情绪消费类产品市场认知
调查结果显示,超过一半的受访者认为如今的情绪消费类产品市场乱象程度较为严重。其中,13.50%的受访者认为非常严重,44.85%的受访者认为比较严重;31.99%的受访者认为市场乱象程度不太严重;9.67%的受访者则认为没有市场乱象(如图5-1)。
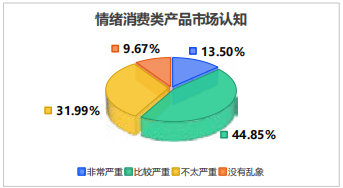
图5-1
(二)情绪消费市场突出问题
调查结果显示,认为服务质量有待提升、产品质量名不副实、服务消费专业技能和素养参差不齐的受访者均在四成左右,分别占比为46.34%、45.52%和39.62%;认为虚假宣传与承诺不符、诱导消费问题突出的受访者有两成多,分别占比为29.83%和25.71%;认为解压产品存在质量安全隐患、氛围营造商品使用不当可能带来安全隐患或健康问题的受访者则相对较少,仅占比为14.15%和6.49%(如图5-2)。
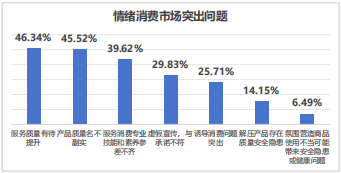
图5-2
(三)情绪消费类营销行为
情绪消费更多涉及的是服务或虚拟服务,在市场营销方面手段丰富多样。调查结果显示,遇到过商家打“亲情牌”兜售高价产品或服务的营销行为的受访者超过四成(44.42%);有50.05%的受访者则表示没有遇到过商家打“亲情牌”兜售高价产品或服务的营销行为;仅有5.53%的受访者对于是否遇到过此类营销行为持有不确定的态度(如图5-3)。
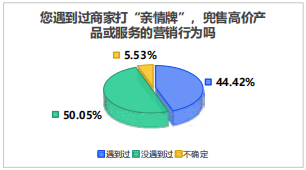
图5-3
亲情营销的本质是通过情感联结增强消费者忠诚度,从而实现持续消费。调查结果显示,24.02%的受访者认为亲情营销属于正常营销范畴;而60.47%的受访者认为亲情营销的本质是伪亲情表演掩盖暴利;当然,也有部分受访者认为亲情营销的本质属于擦边营销,占比15.09%(如图5-4)。
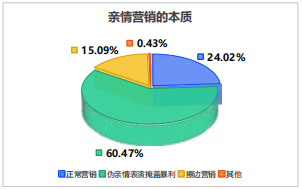
图5-4
(四)灵性生活方式行业乱象
当前,颂钵、音疗、冥想、正念等灵性生活方式在大城市里虽受到追捧,但其中亦不乏行业乱象。调查结果显示,超半数的受访者认为最主要的乱象体现在个人隐私保护及缺乏评价标准这两方面有待规范,分别占比为57.75%和51.34%;其次是定价虚高,低价引流现象严重及从业者门槛低、身份真假难辨等行业乱象受访者认为较为严重,分别占比为36.47%、32.73%、20.21%;而其他行业乱象仅占其中的0.43%(如图5-5)。
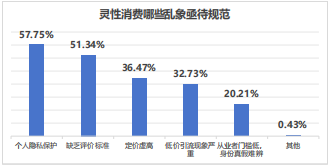
图5-5
(五)情绪消费类产品市场乱象的主要原因
调查结果显示,五成左右的受访者表示导致如今情绪消费类产品市场乱象的主要原因为消费者辨识能力不足、行业诚信缺失、产品或服务标准缺失,分别占比为53.09%、52.45%、47.66%;而监管乏力、相关法律法规不完善及其他被受访者认为是情绪消费类产品市场乱象的次要原因,占比相对较低,分别为28.94%、18.51%和0.85%(如图5-6)。
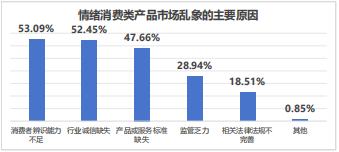
图5-6
六、报告结论
本次调查样本性别比例基本均衡,受访者以30―40岁年龄段占比最高,较为客观地反映不同性别的主要消费群体对情绪消费的认知情况。
(一)情绪消费崛起与精神消费需求增加密不可分。超过六成受访者认为自身偶尔会紧张焦虑,而超过两成的受访者认为容易陷入紧张焦虑的负面情绪中,甚至每天都处于紧张焦虑情绪中。为情绪买单成为此类消费的显著特征。近七成的受访者将情绪消费当成日常压力大的情绪出口,并愿意为情绪消费买单。
(二)解压与疗愈成为情绪消费的特质。情绪消费通过消费来满足自身的情感需求和心理慰藉,因此解压、悦己、陪伴、兴趣、疗愈、猎奇、彰显个性等都是情绪消费的特质。这种特质也带动了潮玩、文旅、宠物、食饮等相关消费品行业的蓬勃发展。超过六成的消费者选择文旅类如旅游文创、古装妆造拍摄、打卡等消费主张,其他如文娱演出、美食、潮玩、情感倾诉与陪伴、创意解压、游戏动漫等也成为受访者的消费新主张。
(三)情绪消费突出问题与风险。作为一种新业态,情绪类消费中也潜藏着风险。一是个人隐私泄露风险。消费者多通过网络平台购买情绪消费服务,有时难以核实服务提供者身份、背景等真实信息,且可能需要向商家提供电话、住址等个人信息,增加了个人隐私泄露的风险。二是服务质量难保证。大多数情绪消费网店的销售页面只有简单的价格介绍和下单流程,从业人员专业素质参差不齐。四成左右的受访者吐槽情绪消费类产品的质量和服务。三是法律和道德风险。部分商家被利益冲昏头脑,打法律和道德的“擦边球”,利用情绪类消费的模糊边界,提供低俗、不良甚至违法违规的服务。四是虚假宣传诱导消费。近三成受访者认为与承诺不符合诱导消费问题较为突出。部分商家利用消费者的猎奇心理,过度营销,推出各种新奇的“无厘头商品”,或者根据服务提供人员颜值、情商设置不同等级的情绪消费服务,夸大商品价值,诱导消费者进行不必要的消费。
七、情绪消费建议
情绪消费作为满足精神愉悦与情感需求的新兴形式,需遵循“适度愉悦、理性付费、安全消费”原则,理性规划预算、甄别产品服务,遇纠纷通过合法途径维权,具体要点如下。
(一)虚拟情绪服务类。考试鼓励/情感支持服务需细化商家“提分”“好运”等模糊承诺并留记录,超50元谨慎消费、拒信“包过”,优先选平台认证高信誉商家;情感倾诉服务要核实心理咨询师等资质,控制单次时长≤1小时,不透露敏感信息,被问隐私立即终止服务并投诉。
(二)游戏娱乐类。角色装扮消费需设月消费上限、用记账软件监控,家长启用防沉迷功能,认清虚拟道具停服、盗号风险;付费活动慎参概率抽奖、查清规则,对比限时礼包性价比再购买,设单次付费上限;陪玩服务优先选好评率超90%的人员,沟通需求后留记录,通过带“交易保障”的正规平台交易,拒私下转账。
(三)实体解压产品类。创意解压工具需查CCC认证及官网验证,选食品级硅胶等无毒材质、优先可循环款;氛围营造商品要核实执行标准,绿植摆放需通风、卧室少放(过敏体质慎选致敏款),电子类产品查CCC认证及配件安全性,以防安全事故。