



 新浪微博
 微信好友
微信扫一扫分享
近年来,随着消费信贷和互联网场景的深度融合,网络信贷平台凭借便捷的申请流程和灵活的借款方式受到广泛关注。然而,在行业扩张的背后,隐性收费、合同不透明、维权遇阻等问题成为投诉的重灾区。近一年来,《中国消费者》投诉平台收到大量有关贷款的投诉,而涉及网络信贷消费的投诉则多达上百条。
其中,分期乐平台的相关投诉最为集中。有多名消费者反映,在该平台借款时遭遇了一系列问题:平台故意拖延提前还款流程、违规收取高额担保费及会员费、实际贷款利率远超合同约定,且客服响应迟缓,甚至出现失联情况。
投诉:利率不透明,实际还款额远超合同约定
浙江省杭州市孟某投诉称,其于2023年9月和2024年4月通过分期乐平台(由苏宁银行发放贷款)分别申请了10300元(年利率6%)和15000元(年利率7.5%)两笔贷款,合同均显示分12期还款,具体方式为等额本息还款。
然而,孟某查询银行流水后发现,第一笔贷款本金为10300元,合同约定年利率为6%,期限12期。若按合同规则计算,总还款额应为10643元。然而,银行流水显示其实际月还款为1034.78元,总还款额高达12425.4元,多出约1782元;第二笔借贷还款情况:本金15000元,约定年利率7.5%,12期正常总还款额应为15597元。但借款人实际月还款为1506.93元,即便提前两期还清,总还款额也达到17650.43元,比约定总额多出约2053元。
同时,平台并未以显著方式披露除本金、年利率外的其他费用、服务内容及定价依据,也未提及可能存在担保费或第三方费用。孟某认为,实际支付金额与合同约定利率严重不符,多出的款项没有合同依据,涉嫌变相提高利率或违规收取其他费用,侵害了其作为消费者的知情权和公平交易权。
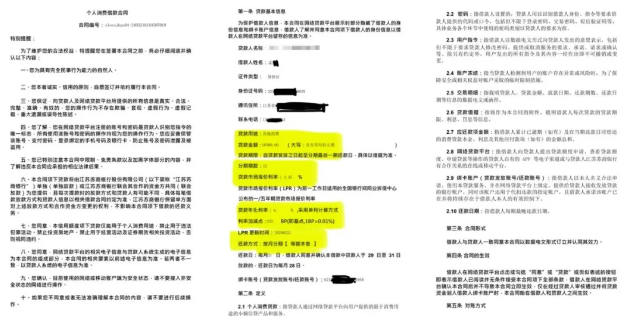
孟某进一步表示,合同上标注的利率看似合理,但实际还款过程中,各种隐性费用的收取,最终导致还款利率大幅超出合同约定利率,使借贷方在不知不觉中陷入了高额借贷的困境。
起因:隐性收费与乱收费现象突出
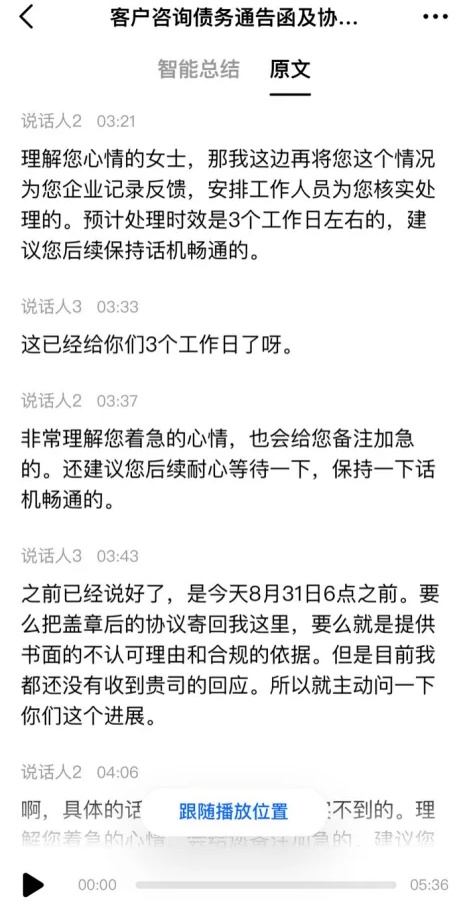
孟某遭遇的“不知情被收其他费用”情况并非个例。分期乐平台在未明确告知的情况下收取“担保费”“信用评估费”等其他费用问题屡被消费者投诉。四川省凉山彝族自治州沙某投诉称,2023年8月,其通过分期乐平台的“乐花借钱”申请两笔各49880元的借款后,平台在未明确告知的前提下收取了1102.14元的担保费,后发现款项设置被隐藏在冗长的电子协议中。面对沙某的投诉,分期乐始终未给出有效回应。2025年8月28日,该平台签收了沙某发送的催告函,内容涉及超授信放款说明、收费资质证明、提供服务协议等诉求,平台客服人员对此回复“加急反馈”, 然而之后再未就催告函问题作出正面回应。
江苏省南通市王某反映,其通过分期乐平台贷款23000元,却被收取了高达8000元的担保费;另有消费者在还款账单中莫名发现此前从未约定过的199元会员费。消费者投诉的分期乐平台借贷隐性费用包括担保费、信用评估费、手续费等,且分期乐平台在消费者借款前都未履行充分告知义务。
设置提前还款障碍,信息披露缺失
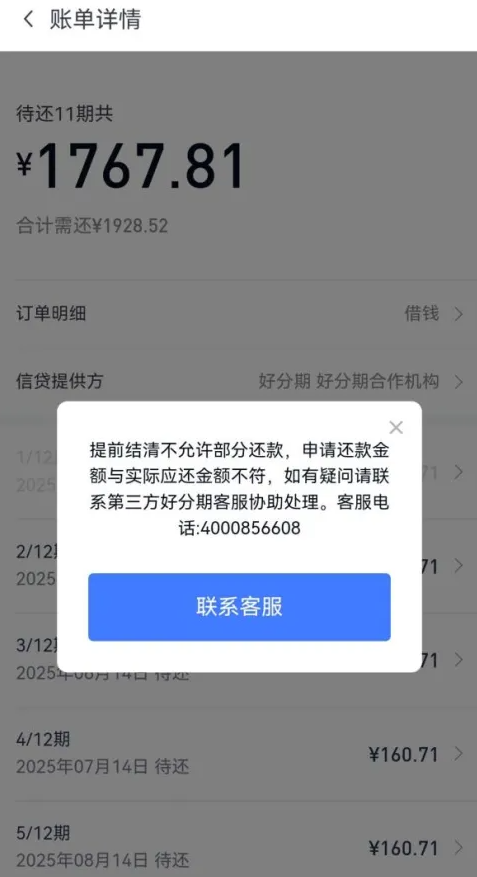
广东省东莞市程某投诉称,2025年3月14日,其通过分期乐平台借款1600元。按照合同规定,月供明细为160.71元×12期,可提前还款。当其尝试在第一期进行提前还款时,平台弹窗显示“提前结清不允许部分还款,申请还款金额与实际应还金额不符”。程某表示,平台对于“部分还款不允许提前还款”的相关要求并未在借款前明确标注与告知。
根据天眼查及分期乐官网的公开信息,分期乐平台隶属于吉安市分期乐网络小额贷款有限公司。该公司成立于2016年,是江西省吉安市首家网络小额贷款公司,主要从事货币金融服务。作为乐信(Nasdaq: LX)旗下深圳市分期乐网络科技有限公司的控股子公司,其宣称构建服务于年轻人群的互联网消费金融生态系统,为年轻用户及供应链企业等提供信贷解决方案。
针对上述消费者反映的问题,《中国消费者》向吉安市分期乐网络小额贷款有限公司的公开邮箱发送了相关采访函件,截至发稿未收到任何回复。
律师解析:“平台撮合、资金方收款”模式下,平台担责分具体情况而定
根据上述多名消费者提供的“还款详情”截图,分期乐平台与多家挂牌银行存在合作关系。中消协律师团成员、北京市盛廷律师事务所律师曲保纯在接受《中国消费者》采访时表示,分期乐平台在此情况下的核心角色其实是“网络借贷信息中介”,这意味着平台本身并非资金出借方,其主要职责是为借款用户和银行等持牌金融机构“牵线搭桥”。在此过程中,形成了三重关系:用户与银行之间的借贷关系,及用户、银行分别与平台之间的中介服务关系。平台则通过提供这种撮合与服务来赚取费用。
针对资金方出现问题时,分期乐平台是否需要承担法律责任,曲保纯提示消费者需分具体情况认定:首先,若平台仅提供信息撮合服务,其地位应为居间人,承担居间人的合同义务;其次,若平台通过网页、广告等方式明示或默示提供担保,则需承担保证责任。此外,平台若存在隐瞒重要信息、提供虚假情况等过错,给借贷双方造成损失的,应依据《中华人民共和国民法典》承担赔偿责任。
曲保纯特别指出,对于出借人与网络借贷平台向借款人收取的各种费用,人民法院会对实际借款本金进行审查,对变相突破法定利率红线的部分不予支持。
平台收费模式涉嫌侵犯消费者知情权与公平交易权
在曲保纯看来,消费者投诉分期乐平台主要集中在以下三大问题:未披露担保费或第三方服务费、实际还款金额超出合同约定利率、超授信放款。分期乐平台若要求消费者承担担保费、信用评估费等额外费用,属于超出金融借款合同主要义务要求消费者承担的费用,必须在合同中明确列为义务,并写明收费方、收费标准、计算方式和支付时间。
“特别是在存在担保公司的贷款中,实际上存在两个法律关系:借款合同关系和担保合同关系。”曲保纯强调,“担保费应基于独立的担保合同产生,消费者需要与担保公司单独签署协议,而担保费的具体条款也应该在这份独立的担保合同中清晰载明。”
根据《中华人民共和国消费者权益保护法》第四条、第八条规定,若平台未在合同中明确列明“担保费”“信用评估费”等收费项目,则涉嫌侵犯消费者的知情权与公平交易权。同时,平台应尽到信息披露义务。根据《中华人民共和国民法典》第四百九十六条规定,平台应以显著方式提示消费者注意与自身有重大利害关系的条款,如担保费、服务费等。未显著提示的,消费者可主张该条款无效。