



 新浪微博
 微信好友
微信扫一扫分享
近年来,汽车贷款因其低门槛和方案灵活受到消费者青睐。然而,在购车低息贷款营销扎堆推出的同时,相关投诉量呈现增长态势,暴露出一系列亟待规范的问题。
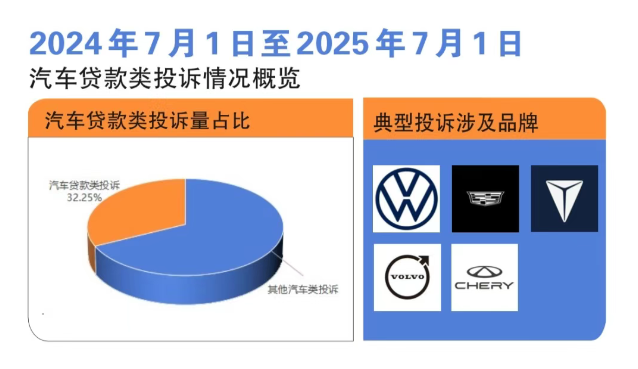
据《中国消费者》杂志记者梳理,自2024年7月1日至2025年7月1日,《中国消费者》投诉平台共收到汽车类投诉643条,其中,涉及汽车贷款的投诉208条,投诉量占比32.35%,“低息诱导”“承诺造假”“贷款利率误导”“合同条款存陷阱”等成为投诉重灾区。
深蓝汽车4S店被投诉诱导贷款拒退定金
常熟市消费者杨某投诉称,2024年8月20日,其在深蓝汽车(江苏常熟店)订购了一辆长安深蓝S07 215 MAX增程版汽车后,遭遇了实际贷款利息与承诺不符的贷款陷阱,后要求退还定金遭拒。杨某表示,购车前该店销售人员承诺贷款年利率为5%(等本等息),并可两年后提前还款无违约金,另有厂家贴息8000元。然而,在支付5999元定金并锁单后,银行预审结果显示实际贷款年利率高达9.8%,远超此前承诺的5%。杨某提出疑问后,销售人员仍坚称“签完可取消”,并催促其尽快面签提车。杨某在拒绝贷款提车后,向深蓝汽车官方客服申请退回定金,但对方以“已锁单”为由拒绝退款。杨某认为,汽车4S店销售人员存在诱导贷款行为,且贷款条件与承诺严重不符,购车前提不成立,理应解除合同。
律师解读:汽车“低息诱导”或构成欺诈
针对上述投诉情况,北京中辽律师事务所专职律师郑聪在接受《中国消费者》杂志记者采访时表示,当前汽车贷款投诉量出现攀升趋势,究其原因:一方面,汽车销售利润下滑,经销商有意通过“贷款附加服务费”等方式弥补亏损;另一方面,车企为冲销量扎堆推出“零息/免息贷款”营销活动,实际却暗藏玄机导致消费纠纷频发。
郑聪表示,根据民法典、《最高人民法院关于适用〈中华人民共和国民法典〉总则编若干问题的解释》关于“欺诈”的规定,在购车过程中,若汽车经销商或金融机构以“低息”或“零利率贷款”诱导消费者购车贷款,实际却暗藏高额利息或隐形费用,其行为构成欺诈,需承担法律责任。
四大常见“陷阱条款”需警惕
当前汽车金融合同中常见四类陷阱:
一是“贷款未通过,定金不退”的霸王条款;
二是对提前还款设置高额违约金;
三是在冗长协议中隐藏“金融服务费”等额外收费;
四是利用“年化率”“费率”等专业术语混淆视听,实际利率远高于销售人员口头承诺。
消费者在购车过程中如遇上述情况,可保存广告页面、沟通记录(如微信聊天、录音)、合同文本及付款凭证等作为维权证据。郑聪特别提醒消费者,此类消费维权要及时,“法律时效是消费者需在获悉权益受损之日起1年内主张权利。”
郑聪建议,消费者在签署购车贷款合同时要细读合同条款,特别要注意三点:一是逐条核对合同条款,对模糊表述要追问到底;二是要求将销售人员的承诺写入合同补充条款;三是对“加重消费者责任”的格式条款可主张无效。遇到此类消费纠纷时,消费者可拨打12315或者向消协组织、市场监管部门进行投诉,也可通过法院诉讼途径维护自身合法权益。